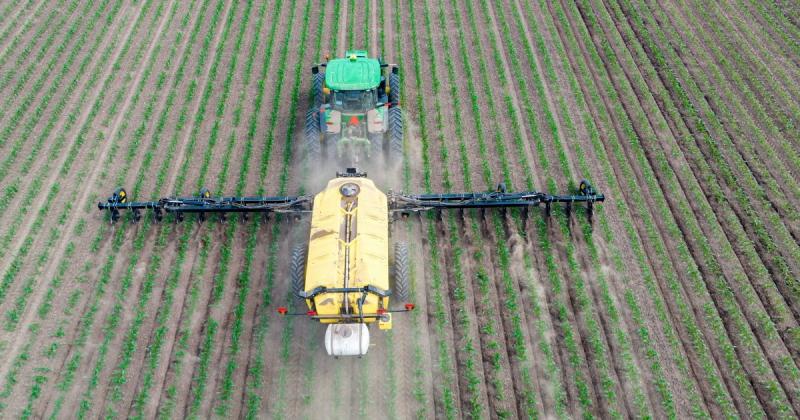
Український агробізнес залишається одним із ключових секторів економіки - і його значення вимірюється не лише обсягами виробництва. За підсумками першого півріччя 2026 року агропродовольча продукція сформувала 60% загального експорту України. За шість місяців за кордон було поставлено такої продукції на $12,6 млрд - на 11% більше, ніж за аналогічний період минулого року.
Ці цифри відображають не лише статистику експорту. За ними криються виробничі процеси, інвестиції в сільськогосподарські культури, витрати на ресурси, техніку, логістику та фінансові зобов'язання тисяч агровиробників. Проте значна частина результатів залишається під впливом фактора, що не підлягає контролю — погодних умов.
Суха погода в період висіву може суттєво завадити розвитку рослин. Низькі температури без належного снігового покриву здатні завдати шкоди або навіть знищити озимі культури. Удари граду можуть знищити посіви за дуже короткий час, а тривала спека значно знижує потенційну врожайність.
У цих умовах завдання полягає не лише у зборі врожаю, а й у вмінні управляти фінансовими наслідками невдалого сезону. Один з ефективних способів вирішення цієї проблеми – це агрострахування.
Що показала остання перезимівля
Наскільки відчутним може бути погодний ризик для окремого господарства, показує досвід сезону перезимівлі 2025-2026 років.
В рамках програми страхування від PZU Україна було застраховано 45 105 гектарів сільськогосподарських угідь у 18 регіонах країни. На площі 11 114 гектарів були зафіксовані страхові випадки, пов'язані з озимим ріпаком, а загальний обсяг виплат агровиробникам у зв'язку з цими випадками становив 12 560 680 гривень.
Причини втрат варіювалися в залежності від часу та географічного місця.
В осінній період основною викликом стала тривала засуха. У багатьох областях спостерігалися недостатні та нерівномірні сходи, а на деяких ділянках насіння взагалі не дало сходів. Рослинність не встигла належно розвинутись до завершення вегетаційного сезону. В результаті цієї ситуації було втрачено 2 775 гектарів, а сума компенсацій склала 2 367 512 гривень.
У зимовий сезон було зафіксовано найбільші втрати: постраждало 8 339 гектарів посівів, за які PZU Україна здійснила виплати в розмірі 10 193 168 гривень.
Для сільського господарства різноманітні погодні умови можуть призвести до одного й того ж економічного результату: інвестиції в посіви вже зроблені, але бажаного врожаю не отримано. У такій ситуації страхова виплата може стати важливим ресурсом для продовження виробничого процесу. Наприклад, після минулої зими, господарства, які зазнали збитків від застрахованих посівів ріпаку, змогли використати отримані кошти для пересіву втрачених ділянок ярими культурами.
Погодні ризики змінюються разом із сезоном
Залежно від сезону характер ризиків змінюється. Серед найбільш відчутних для агровиробників - вимерзання, град, сильний вітер, зливи, ґрунтова посуха, спека. Їхній вплив на бізнес різний. Вимерзання може призвести до пошкодження або загибелі рослин, особливо озимих культур, і потреби в пересіві втрачених площ. Град може за одну подію суттєво пошкодити або фактично знищити посіви на окремій території. Посуха та висока температура діють поступово, але здатні впливати на врожайність значних площ. Серед культур, для яких такі умови останніми роками становлять особливий ризик, - ріпак, кукурудза, пшениця та соняшник.
Отже, страхова захист не може бути універсальним для всіх підприємств. Важливими факторами є тип культури, географічне положення, стадія виробничого процесу та можливі фінансові ризики.
Захист можна вибудувати під виробничий цикл
Один із можливих підходів до страхування – це захист окремого етапу виробництва. Наприклад, можна застрахувати озимі культури під час їх зимівлі. У такій ситуації страхова сума визначається на основі витрат, які агрономічне підприємство вже витратило на посіви та догляд за рослинами.
Інша модель передбачає страхування майбутнього врожаю у весняно-літній період. Тут уже йдеться про очікуваний результат виробництва та можливі фінансові втрати через загибель посівів або недоотримання врожаю.
Існує також варіант забезпечити страховий захист для всього процесу – від моменту сходів до збору врожаю. Цей підхід дозволяє взяти до уваги ризики на всіх стадіях виробництва та заздалегідь встановити механізм фінансового захисту для підприємства.
Для агровиробника важливим фактором є і вартість такого захисту. У 2026 році частину витрат на страхування визначених державою сільськогосподарських культур і ризиків можна компенсувати в межах програми державної підтримки страхування сільськогосподарської продукції. PZU Україна входить до переліку шести страховиків, які можуть працювати за цією програмою.
Наприклад, якщо вартість страхування озимої пшениці складає 600 грн за гектар, а державна компенсація становить 45%, тоді агровиробник витрачатиме на страхування 330 грн за гектар.
Водночас конкретні умови державної підтримки залежать від виду культури, страхового продукту та території, де працює господарство. Для виробників у прифронтових громадах максимальний рівень компенсації у 2026 році становить 60%, для інших - до 45%.
Ринок поступово трансформує своє сприйняття страхування.
Незважаючи на величезний обсяг аграрного сектору, страхування сільськогосподарських ризиків за власний рахунок все ще залишається досить обмеженим. Зазвичай цим інструментом користуються підприємства з іноземними інвестиціями, тоді як інші агровиробники переважно зосереджуються на партнерських програмах, які пропонуються постачальниками насіння та засобів захисту рослин.
Одночасно фактичні втрати та страхові компенсації поступово трансформують сприйняття самого механізму.
Коли аграрне підприємство, зазнавши втрат від посівів, отримує страхову компенсацію і може без перерви продовжити свій сезон, страхування вже не розглядається виключно як витрати на випадок непередбачуваних обставин. Воно перетворюється на інструмент, що дозволяє заздалегідь спланувати дії бізнесу в умовах несприятливих природних умов.
Для українського агробізнесу це має особливе значення: чим значнішу роль сектор відіграє в економіці держави, тим більше вартує перерва в його виробничому процесі. Хоча на погоду вплинути не вдається, фінансові ризики, пов'язані з нею, можна врахувати у бізнес-моделі і частково передати страховим компаніям.
#Інвестиції #Україна #Експорт #Економіка #Логістика #Гектар #Страхування #Вітер #Врожайність #Пшениця #Посуха #Опади #Бізнес #Насіння #Зимові зернові культури #Сніговий покрив #Діти #Злива #Ріпак #Град #Вегетаційний період